Akses kredit UMKM baru mencapai 19,4 persen! Amar Bank pun mempercepat pembiayaan digital dan literasi keuangan untuk kelancaran inklusi dan pertumbuhan ekonomi nasional. Redaksi merekomendaskan tip kepada pelaku UMKM dan lembaga keuangan.
Penulis/editor: Rayendra L Toruan
mmINDUSTRI.co.id – PT Bank Amar Indonesia Tbk. (sumber): Ketimpangan akses pembiayaan masih menjadi tantangan besar bagi pelaku UMKM di Indonesia.
Di tengah kontribusi signifikan sektor ini terhadap perekonomian nasional, Amar Bank mempercepat transformasi pembiayaan digital guna membuka akses kredit yang lebih luas, cepat, dan inklusif.

“Thank you for visiting mmindustri.co.id. Subscribe for the latest news and insight. Enter your email (Your email address will not be published)
Langkah ini menegaskan pentingnya sosialisasi visi dan misi yang berkelanjutan, tidak hanya bagi pelaku usaha, tetapi juga bagi industri keuangan dalam mendorong pertumbuhan ekonomi digital yang merata.
PT Bank Amar Indonesia Tbk. (AMAR) menempatkan pemberdayaan UMKM sebagai prioritas utama guna memperkokoh ketahanan ekonomi digital Indonesia. Langkah ini menjadi bagian dari strategi bank dalam mengoptimalkan peran perbankan digital di tengah momentum pemulihan ekonomi.
Direktur Utama Amar Bank, Vishal Tulsian, mengatakan pendekatan yang dilakukan menjadi kunci untuk membuka potensi besar UMKM yang selama ini belum tergarap secara optimal. Amar Bank sebagai pelaku pembiayaan digital berkeinginan untuk memudahkan akses bagi pelaku UMKM untuk meningkatkan usaha.
“Melalui solusi keuangan digital yang mudah diakses dan andal, kami membuka peluang lebih besar bagi UMKM untuk tumbuh lebih produktif dan kompetitif. Ini adalah bagian dari komitmen kami dalam membangkitkan potensi besar UMKM sebagai tulang punggung ekonomi nasional,” jelas Vishal Tulsian.
Mengutip data terbaru Kementerian Koperasi dan UKM, jumlah UMKM di Indonesia mencapai 64,2 juta unit, usaha dengan kontribusi sekitar 61 persen terhadap Produk Domestik Bruto (PDB) dan menyerap hingga 97 persen tenaga kerja nasional.
Meski demikian, akses pembiayaan masih menjadi pekerjaan rumah. Target pemerintah untuk mendorong porsi kredit UMKM hingga 30 persen dari total kredit perbankan belum tercapai, dengan realisasi pada 2025 yang masih berada di kisaran 19,4 persen.
Oleh karena itu, perbankan digital memiliki peranan krusial dalam menjembatani kesenjangan tersebut. Vishal Tulsian percaya bahwa digitalisasi memungkinkan proses yang lebih sederhana, akses pembiayaan lebih cepat, dan sistem yang lebih aman sehingga mampu mendorong inklusi keuangan secara lebih luas.
Menggaris bawahi penjelasan Vishal Tulsian, Direktur Ekonomi Center of Economic and Law Studies (CELIOS), Nailul Huda menilai keterbatasan akses pembiayaan masih menjadi tantangan utama bagi pelaku UMKM di Indonesia.
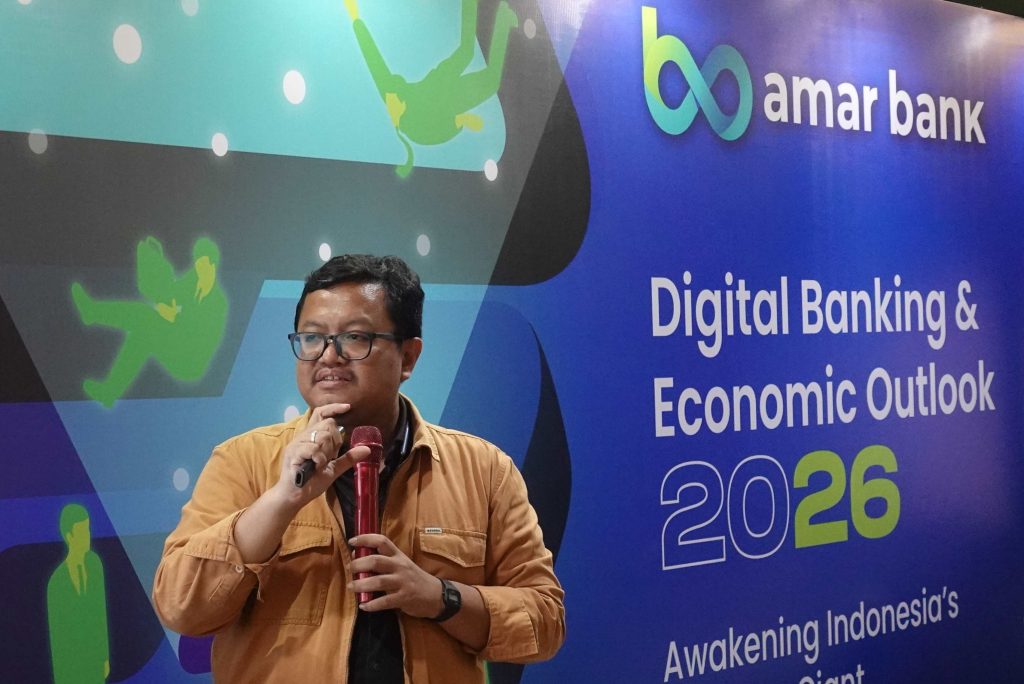
Pada diskusi acara Digital Banking & Economic Outlook 2026: Awakening Indonesia’s Sleeping Giant, Nailul Huda membebekan banyak pelaku usaha kecil yang hingga kini masih bergantung pada modal pribadi maupun pinjaman dari keluarga. Hambatan yang administratif dan tingginya biaya untuk mengakses layanan perbankan tantangan yang harus diatasi.
“Pada konteks ini, kehadiran bank digital dan skema pembiayaan berbasis kemampuan (ability-based financing) menjadi peluang untuk memperluas akses keuangan, terutama di daerah yang masih bergantung pada pinjaman informal,” tandas Nailul Huda.
Di tengah tantangan tersebut, ekonomi digital Indonesia justru terus menunjukkan pertumbuhan yang signifikan. Nailul Huda menjelaskam bahwa nilai transaksi pembayaran digital diperkirakan (akan) mencapai Rp4.000 triliun pada 2026.
Angka yang cukup besar tersebut berasal dari peningkatan penggunaan internet dan perangkat mobile, serta pertumbuhan pesat QRIS baik dari sisi pengguna maupun merchant.
Akan tetapi, Nailul Huda mengingatkan isu keamanan data dan keterbatasan talenta digital masih menjadi tantangan utama di Indonesia.
Oleh karena itu ke depan, penguatan literasi, inklusi keuangan, serta inovasi digital menjadi kunci untuk mendorong pertumbuhan ekonomi yang lebih inklusif dan berkelanjutan demikian Nailul Huda.
Perkuat sistem layanan pada UMKM
Sementara jtu, Senior Vice President of MSME Amar Bank, Josua Sloane Solagracia menjelaskan komitmen perseroan dalam menghadirkan solusi yang tepat untuk membantu pelaku UMKM agar mampu mengatasi hambatan akses ke layanan keuangan formal.
Menurut Josua Sloane Solagracia, melalui layanan Amar Bank Bisnis, pelaku UMKM diminta membangun sistem administrasi dan pengelolaan keuangan yang lebih rapi, sistematis, dan terdokumentasi secara rapi.
Solusi ini tidak hanya membantu efisiensi operasional sehari-hari, tetapi juga memperkuat fondasi usaha dalam jangka panjang.
“Dengan rekam jejak keuangan yang lebih tertata, UMKM memiliki peluang lebih besar untuk dinilai layak secara objektif oleh lembaga keuangan, sehingga akses terhadap pembiayaan formal menjadi semakin terbuka,” tambah Josua Sloane Solagracia.
Sementara dari sisi teknologi dan operasional, Direktur Teknologi Informasi dan Operasional Amar Bank, Kevin Kane menambahkan bahwa Amar Bank akan terus memperkuat inovasi seperti memanfaatkan teknologi berbasis kecerdasan buatan (AI).
Hal itu dilakukan guna meningkatkan efisiensi dan ketepatan dalam proses perbankan secara menyeluruh.
“Di tengah perkembangan teknologi yang sangat cepat, kami terus mengembangkan infrastruktur dan mengeksplorasi inovasi baru untuk mendorong produktivitas dan efisiensi. Melalui otomatisasi, proses underwriting secara real-time, serta analisis perilaku nasabah, kami dapat menghadirkan pengambilan keputusan yang lebih cepat, akurat, dan aman,” tandas Kevin Kane.
Dari paparan yang dikemukakan oleh para nara sumber di atas, maka pelaku UMKM, Amar, dan Lembaga Keuangan lainnya perlu melakukan tip berikut:
Penguatan Literasi dan Sosialisasi Berkelanjutan: UMKM perlu memahami produk dan skema pembiayaan digital, sementara bank seperti Amar Bank komit utuk tetap konsisten menyosialisasikan visi inklusi keuangan agar adopsi semakin luas.
Penerapan Ability-Based Financing: Lembaga keuangan didorong mengembangkan penilaian berbasis kemampuan usaha, bukan sekadar agunan, guna menjangkau pelaku UMKM yang belum bankable.
Digitalisasi Tata Kelola UMKM: Pelaku usaha perlu memperbaiki pencatatan keuangan dan administrasi agar lebih mudah mengakses pembiayaan formal dan meningkatkan kredibilitas usaha.
Kolaborasi Ekosistem Keuangan: Sinergi antara bank digital, regulator, dan fintech platform penting untuk mempercepat penetrasi kredit UMKM hingga mencapai target nasional.
Penguatan Infrastruktur dan Keamanan Digital: Lembaga keuangan harus terus berinvestasi pada teknologi seperti AI untuk meningkatkan efisiensi, sekaligus memastikan keamanan data nasabah.
Ketimpangan akses kredit UMKM tidak bisa diselesaikan secara parsial. Dibutuhkan komitmen kuat dari seluruh pemangku kepentingan—seperti yang dilakukan oleh Amar Bank, untuk terus menyosialisasikan visi inklusi keuangan secara konsisten dan berkelanjutan.
Dengan dukungan digitalisasi, literasi, dan inovasi pembiayaan, UMKM Indonesia berpeluang lebih luas menjadi motor utama pertumbuhan ekonomi yang inklusif, tangguh, dan berdaya saing tinggi di era digital. #SalamSobatmmINDUSTRI
This type of article is favored by our readers. Would your company willing to sponsor it? Kindly email us: business@mmindustri.co.id or fill this form